Plus-values immobilières : attention au délai pour vendre sa résidence principale
Une résidence principale ne le reste pas indéfiniment après votre départ.
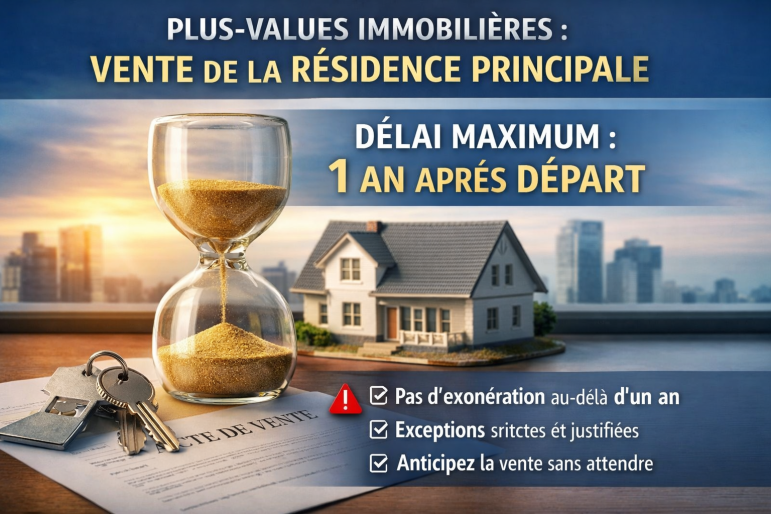
La jurisprudence vient de le rappeler avec fermeté : sauf circonstances particulières, l’exonération de plus-value est perdue si la vente intervient plus d’un an après la libération du logement.
Deux décisions récentes (CAA Bordeaux, 9 janvier 2025, et Conseil d’État, 10 novembre 2025) confirment une ligne jurisprudentielle désormais très solide.
Le principe : l’exonération de la résidence principale
En application de l’article 150 U, II-1° du CGI, la plus-value réalisée lors de la cession de la résidence principale du contribuable est exonérée d’impôt.
La difficulté apparaît lorsque le bien n’est plus occupé au jour de la vente.
Dans cette hypothèse, l’administration – suivie par les juges – admet l’exonération uniquement si la cession intervient dans un “délai raisonnable” après le départ du logement.
Le “délai raisonnable” : une année, sauf exception
La jurisprudence est désormais claire :
???? le délai raisonnable est fixé à un an, sauf circonstances particulières dûment justifiées.
Dans l’affaire jugée par la CAA de Bordeaux le 9 janvier 2025, le contribuable avait quitté son logement depuis plus d’un an avant la vente.
Il invoquait la difficulté à vendre le bien dans un contexte immobilier peu favorable.
Argument insuffisant.
Les juges rappellent que :
Le Conseil d’État, par une décision du 10 novembre 2025, a refusé d’admettre le pourvoi, confirmant ainsi la position de la cour administrative d’appel.
Quelles circonstances peuvent encore sauver l’exonération ?
La jurisprudence reste ouverte, mais exigeante.
Peuvent notamment être admises :
-
une impossibilité juridique de vendre (procédure en cours, indivision conflictuelle, autorisations administratives nécessaires) ;
-
des événements personnels graves (maladie lourde, décès, situation familiale exceptionnelle) ;
-
des démarches de vente réelles, continues et justifiées, restées infructueuses pour des raisons objectives.
???? La charge de la preuve repose intégralement sur le contribuable.
Ce qu’il faut retenir (et anticiper)
✔ Quitter sa résidence principale déclenche un compte à rebours fiscal
✔ Passé un an, l’exonération devient l’exception
✔ L’inaction ou l’attente d’un “meilleur marché” est risquée
✔ La stratégie de cession doit être pensée en amont
Conseil pratique
Dès que la résidence principale est libérée :
-
mettez le bien en vente sans tarder ;
-
conservez toutes les preuves des démarches effectuées ;
-
faites-vous accompagner pour sécuriser la qualification fiscale de l’opération.
En matière de plus-values immobilières, l’anticipation est aujourd’hui le meilleur levier d’optimisation… et de sérénité.