Bpifrance : des dispositifs de financement pour soutenir les entreprises et les exploitations agricoles
Dans un contexte économique marqué par la hausse des charges, les tensions de trésorerie, l’augmentation du coût du crédit et les difficultés rencontrées par certains secteurs d’activité, l’accès au financement demeure un enjeu majeur pour de nombreuses entreprises.
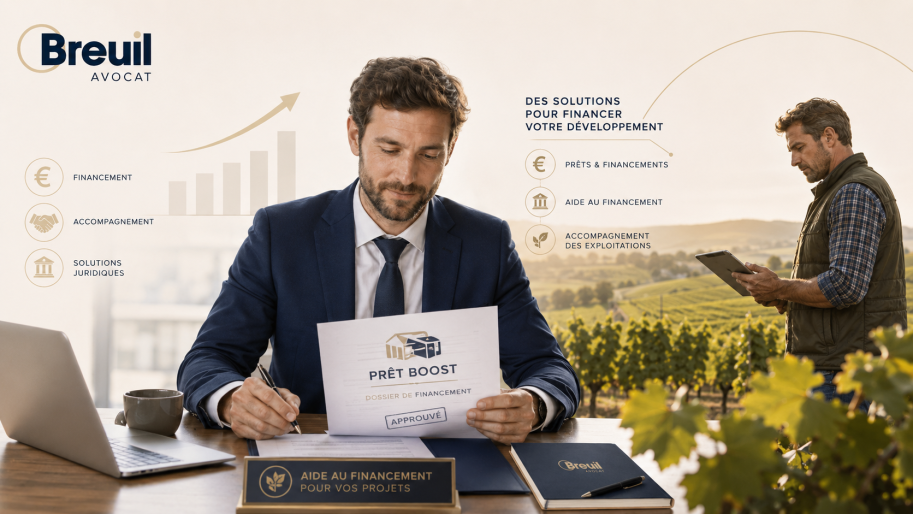
Afin d’accompagner les dirigeants, Bpifrance propose plusieurs solutions de financement, parmi lesquelles les prêts Boost, accessibles via la plateforme Bpifrance Flash. Ces prêts permettent aux TPE et PME éligibles de solliciter un financement professionnel en ligne, notamment pour renforcer leur trésorerie ou accompagner certains besoins de développement.
Les entreprises peuvent réaliser une première simulation gratuite d’éligibilité directement sur la plateforme Bpifrance Flash :
tester son éligibilité.
Parallèlement, un dispositif spécifique existe pour les exploitations agricoles en difficulté, sous la forme de prêts de consolidation garantis par l’État, avec une garantie publique opérée par Bpifrance.
1. Le Prêt Boost : un outil de financement pour renforcer la trésorerie des TPE et PME
Le Prêt Boost est un financement proposé par Bpifrance afin d’aider les petites entreprises à couvrir un besoin de trésorerie, à soutenir leur activité ou à accompagner une phase de développement. Ce dispositif s’adresse aux TPE et PME immatriculées en France, répondant aux critères fixés par Bpifrance, notamment en termes d’ancienneté, d’effectif et de situation financière.
Selon les caractéristiques annoncées par Bpifrance, ce prêt peut être sollicité en ligne, pour des montants allant généralement de 5 000 € à 75 000 €, avec un processus simplifié et dématérialisé. L’intérêt du dispositif réside notamment dans sa rapidité de traitement, l’absence de garantie personnelle et la possibilité, selon les cas, de bénéficier d’un différé de remboursement.
Il convient néanmoins de rappeler qu’il s’agit d’un emprunt professionnel et non d’une subvention. Avant toute souscription, l’entreprise doit donc apprécier sa capacité de remboursement et mesurer l’impact du financement sur son équilibre financier.
En pratique, ce dispositif peut notamment présenter un intérêt pour une entreprise qui souhaite :
- renforcer sa trésorerie ;
- financer un besoin en fonds de roulement ;
- faire face à une augmentation temporaire de ses charges ;
- accompagner une transition ou un projet de développement ;
- sécuriser sa capacité financière dans une période économiquement tendue.
Principales caractéristiques du Prêt Boost
|
Élément
|
Caractéristique générale
|
|
Montant
|
De 5 000 € à 75 000 €
|
|
Objet
|
Renforcement de trésorerie, besoin de financement ou accompagnement d’un projet
|
|
Durée
|
Durée modulable selon le prêt concerné
|
|
Différé
|
Différé possible selon les conditions du dispositif
|
|
Démarche
|
Demande et première simulation réalisées en ligne
|
|
Garantie
|
Absence de garantie personnelle ou de garantie de l’entreprise, sous réserve d’acceptation du dossier
|
2. Des conditions d’éligibilité à vérifier avant toute demande
Le Prêt Boost n’est pas ouvert à toutes les structures. Il s’adresse principalement aux TPE et PME immatriculées en France, soumises au droit français, ayant plus de trois ans d’ancienneté et disposant de liasses fiscales sur au moins 24 mois. Les entreprises en création ou trop récentes ne sont donc pas éligibles.
3. Exploitations agricoles : les prêts de consolidation garantis par l’État
Le secteur agricole bénéficie également d’un dispositif spécifique destiné à soutenir les exploitations confrontées à des difficultés structurelles ou à des tensions de trésorerie importantes.
Pour l’année 2026, le dispositif de prêts de consolidation permet aux exploitations agricoles éligibles de souscrire un ou plusieurs prêts bancaires auprès des réseaux bancaires participants. Ces prêts sont garantis par l’État à hauteur de 70 %, avec une garantie publique opérée par Bpifrance.
Le dispositif peut porter sur des prêts d’une durée de 5 à 12 ans, dans la limite d’un montant global pouvant atteindre 600 000 €. L’aide consiste notamment en la prise en charge par l’État du coût de la garantie publique, à 100 % pour un prêt plafonné à 200 000 €, sous réserve du respect des conditions applicables.
L’objectif est de permettre aux exploitants concernés de restructurer leur endettement, de consolider leur trésorerie et de retrouver des marges de manœuvre financières pour poursuivre ou réorganiser leur activité.
4. Un financement à analyser avec prudence
Si ces dispositifs constituent des leviers intéressants pour soutenir la trésorerie, leur mobilisation doit être envisagée avec prudence. Chaque financement suppose une analyse préalable de la situation de l’entreprise ou de l’exploitation : montant réellement nécessaire, durée de remboursement, engagements existants, conséquences sur la trésorerie future et cohérence avec la stratégie globale de l’activité.
L’obtention d’un prêt n’est jamais automatique. Elle demeure soumise au respect des conditions d’éligibilité, à l’examen du dossier par les organismes compétents ainsi qu’à l’accord du partenaire bancaire lorsque celui-ci intervient dans le montage du financement.
5. L’accompagnement du cabinet
Le cabinet peut accompagner les dirigeants, sociétés et exploitants agricoles dans l’analyse de ces dispositifs, la compréhension des engagements souscrits et la sécurisation de leurs démarches. En période de tension financière, une approche anticipée permet souvent d’identifier plus rapidement les solutions adaptées et de limiter les risques de dégradation de la situation économique.
Vous souhaitez être accompagné dans l’analyse de ces dispositifs ou dans vos démarches de financement ?
Le cabinet se tient à votre disposition pour vous conseiller et sécuriser vos démarches.
Liens utiles