Lundi à Vendredi : 8:00 à 19:00
-
-
-
9 rue Voltaire - 11000 Carcassonne
Vous avez une question ?
03
Juil
À retenir
➡️ Explication juridique.
Petit encadré.
La banque doit détecter :
✔ anomalies matérielles
✔ anomalies intellectuelles
❌ elle n'a pas à conseiller un investissement
Encadré coloré :
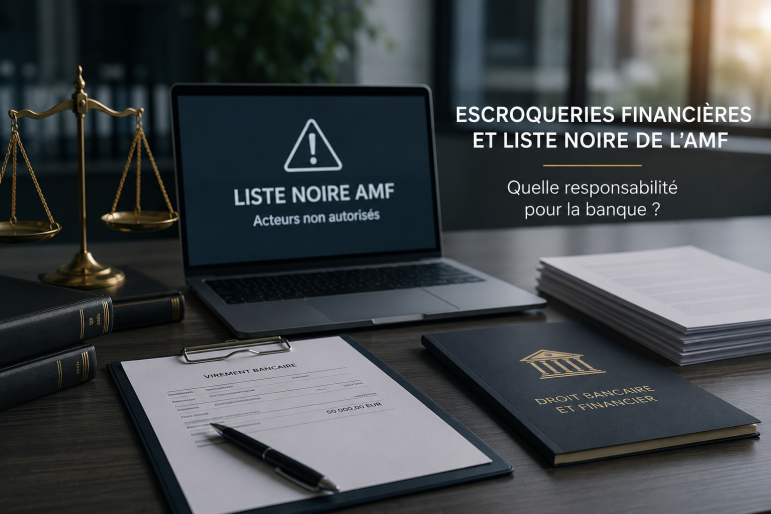
Depuis 2022, plusieurs décisions considèrent qu'un virement vers une société inscrite sur la liste noire de l'AMF peut constituer une anomalie apparente imposant une alerte du client.
Puis développement.
Au lieu d'un bloc de texte, une frise chronologique.
2022
⚖ CA Paris
➡ première reconnaissance.
2025
⚖ Cass. com.
➡ confirmation.
2026
⚖ CA Montpellier
➡ consolidation de la jurisprudence.
Utiliser des pictogrammes.
✅ obligation d'alerte
❌ obligation de bloquer
❌ obligation générale de consulter la liste AMF
❌ responsabilité automatique
Créer un tableau.
| Situation | Responsabilité possible ? |
|---|---|
| Société sur liste noire AMF | ✅ Oui |
| Virement classique | ❌ Rare |
| Crypto uniquement | ⚠ Pas suffisant |
| Libellé identifiant la plateforme | ✅ Élément fort |
Avec pictogrammes.
Vérifier la date d'inscription AMF
Conserver les libellés
Sauvegarder les échanges
⚖ Distinguer opération autorisée/non autorisée
Évaluer la faute du client
Identifier tous les acteurs de paiement
Encadré de synthèse.
Une banque n'est pas responsable parce qu'une escroquerie existe.
Elle peut le devenir lorsqu'elle laisse exécuter un virement présentant une anomalie apparente, notamment lorsqu'un lien identifiable existe avec une société déjà inscrite sur la liste noire de l'AMF.