Holding animatrice : comment sécuriser votre pacte Dutreil face à l'administration fiscale
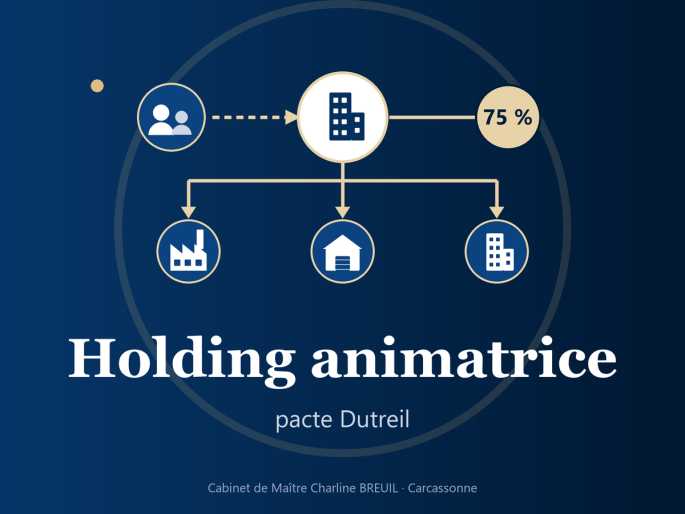
Transmettre son entreprise par l’intermédiaire d’une holding peut réduire de 75 % la base taxable aux droits de donation ou de succession, grâce au pacte Dutreil. Encore faut-il que cette holding soit réellement « animatrice ». C’est aujourd’hui l’un des premiers points que l’administration fiscale conteste en cas de contrôle, et l’un des principaux terrains de contentieux en matière de pacte Dutreil. Critères, pièges et bons réflexes, à jour de la loi de finances pour 2026.
Cet article vous concerne si…
- vous détenez votre entreprise par l’intermédiaire d’une société holding ;
- vous envisagez de transmettre vos titres à vos enfants ou à un proche, par donation ou par succession, avec un pacte Dutreil ;
- vous avez déjà conclu un pacte Dutreil et souhaitez vous assurer qu’il résistera à un contrôle.
Qu’est-ce qu’une holding animatrice ?
Une holding « classique » se contente de détenir des titres : son activité est civile et patrimoniale. Elle est donc, en principe, exclue des régimes fiscaux de faveur réservés aux entreprises opérationnelles.
La holding animatrice est différente. Selon l’
article 787 B du Code général des impôts (CGI), c’est la société qui, outre la gestion d’un portefeuille de participations, a pour activité principale la participation active à la conduite de la politique de son groupe, constitué de sociétés qu’elle contrôle directement ou indirectement et qui exercent une activité industrielle, commerciale, artisanale, agricole ou libérale. Elle peut, le cas échéant, leur rendre des services internes (administratifs, juridiques, comptables, financiers, immobiliers).
Le Conseil d’État (
arrêt du 13 juin 2018, n° 395495) puis la Cour de cassation (
arrêt du 14 octobre 2020, n° 18-17.955) ont consacré cette logique : lorsqu’elle anime réellement ses filiales, la holding n’est plus regardée comme bénéficiant d’une simple tolérance administrative, mais comme une société qui exerce véritablement l’activité de son groupe.
Pourquoi cette qualification est-elle décisive ?
La qualification de holding animatrice donne accès à plusieurs dispositifs :
- le pacte Dutreil: exonération de 75 % de la valeur des titres transmis pour le calcul des droits de donation ou de succession ;
- l’IFI (impôt sur la fortune immobilière), avec l’exclusion des immeubles affectés à l’activité du groupe ;
- certains abattements sur les plus-values, dont celui dont bénéficie le dirigeant qui part à la retraite ;
- la réduction d’impôt pour investissement dans les PME;
- le paiement différé et fractionné des droits de transmission.
Attention au choix de la voie. Lorsque l’entreprise est détenue par une holding, le pacte Dutreil peut être construit de deux façons. Soit la holding est elle-même considérée comme une société opérationnelle parce qu’elle est « animatrice ». Soit elle n’est qu’une société « interposée » entre vous et la société opérationnelle, qui doit alors, elle, exercer l’activité éligible, sous des conditions de détention distinctes. Ces deux voies obéissent à des règles différentes et doivent être choisies avec soin dès la conclusion du pacte : si vous concluez un pacte sur les titres de la holding en la présentant comme animatrice, et que l’administration démontre qu’elle ne l’est pas, l’avantage fiscal est perdu, avec rappel de droits et intérêts de retard.
Le point d’attention
En contrôle, l’administration commence très souvent par contester le caractère animateur de la holding. Si elle obtient gain de cause sur ce point, elle n’a même pas besoin d’examiner les autres conditions du pacte.
Les 4 critères d’une holding animatrice
1. Un groupe, même réduit
Une holding et une seule filiale suffisent à constituer un groupe. En revanche, une société nouvellement créée qui ne détient encore aucune participation ne peut pas être animatrice, quelle que soit la rédaction de son objet social.
2. La conduite effective de la stratégie des filiales
C’est le cœur de la notion. La holding doit décider des grandes orientations du groupe : politique commerciale, investissements, recherche et développement, partenariats, ouverture ou fermeture de sites. Les juges attendent des décisions qui s’imposent aux filiales, et non de simples conseils. Une convention d’animation qui précise que les filiales « restent libres » de suivre ou non les recommandations de la holding peut ainsi se retourner contre vous.
Attention également : se comporter en simple financeur (cautions, prêts, avances en compte courant) ne suffit pas à caractériser l’animation.
3. Le contrôle des filiales
Le contrôle s’entend à la fois comme un contrôle juridique (en pratique, l’administration attend une détention majoritaire du capital) et comme une vérification de la bonne application de la stratégie par les filiales. Le contrôle indirect, par l’intermédiaire de sous-holdings, est admis.
4. Une animation qui reste l’activité principale
La holding doit être principalement animatrice. Pour l’apprécier, la Cour de cassation s’attache notamment à la composition de l’actif : le caractère principal de l’animation est retenu lorsque la valeur vénale (et non la valeur comptable) des titres des filiales animées représente plus de la moitié de l’actif total de la holding.
L’administration admet désormais de prendre également en compte, dans ce calcul, les biens que la holding met à disposition de ses filiales animées (immeubles loués, trésorerie affectée à l’activité du groupe). Il s’agit toutefois d’un faisceau d’indices : le juge conserve un pouvoir d’appréciation au cas par cas.
La preuve : là où se perdent les contentieux
Devant le juge judiciaire, compétent en matière de droits de mutation à titre gratuit et d’IFI,
c’est à vous de prouver que votre holding est animatrice. La jurisprudence est exigeante : il n’existe pas d’animation « en puissance », et les faits s’apprécient à la date de la transmission. Dans une
décision publiée au Bulletin du 17 décembre 2025 (n° 24-17.415), la Cour de cassation a ainsi rappelé qu’il appartient au redevable de justifier que les sociétés du groupe exercent une activité éligible, et que ce caractère opérationnel s’apprécie au jour du décès, fait générateur de l’impôt, et non à la date de la déclaration de succession.
Ne suffisent pas, à eux seuls :
- la détention de 100 % du capital des filiales ;
- l’identité de dirigeants entre la holding et les filiales ;
- un objet social mentionnant l’animation ;
- des droits de veto ou un pacte d’associés favorable.
Le juge veut des actes concrets, réguliers et datés : par exemple, le procès-verbal par lequel la holding a arrêté telle décision stratégique pour telle filiale, puis le reporting de cette filiale sur sa mise en œuvre.
Deux sujets reviennent très souvent en contrôle :
- la trésorerie excédentaire: une trésorerie importante qui n’est pas employée est en principe considérée comme patrimoniale. Elle peut faire passer la holding sous le seuil de la moitié de l’actif. Tout projet de croissance externe doit donc être documenté ;
- les moyens de la holding: aucun effectif minimal n’est imposé, mais une holding sans salarié qui prétend animer un groupe important manque de crédibilité.
Pacte Dutreil 2026 : un engagement plus long, une vigilance accrue
- l’engagement individuel de conservation passe de 4 à 6 ans, soit au minimum 8 ans d’engagements au total, en comptant l’engagement collectif de 2 ans ;
- l’exonération ne s’applique plus à la fraction de valeur correspondant à certains actifs non professionnels qui ne sont pas exclusivement affectés à l’activité : logements et résidences, véhicules de tourisme, yachts et bateaux de plaisance, aéronefs, bijoux, métaux précieux, objets d’art, de collection ou d’antiquité, chevaux de course, vins et alcools, biens de chasse ou de pêche. Cette exclusion vaut aussi lorsque ces biens sont détenus par une société contrôlée.
Pour rester dans l’assiette de l’exonération, un tel bien doit avoir été exclusivement affecté à l’activité depuis au moins trois ans avant la transmission (ou depuis son acquisition, si elle est plus récente), et le rester jusqu’à la fin de l’engagement individuel.
Or la condition d’activité, et donc le caractère animateur de la holding, doit être respectée en permanence, depuis la conclusion de l’engagement collectif jusqu’au terme de l’engagement individuel. Huit ans, c’est long à l’échelle de la vie d’un groupe : la cession d’une filiale, une réorganisation ou une remontée massive de dividendes peuvent suffire à remettre en cause l’exonération.
Les bons réflexes pour sécuriser votre holding animatrice
- Auditez la situation réelle avant de retenir la voie de la holding animatrice. En cas de doute, la voie de la société interposée peut être plus sûre.
- Dotez la holding d’un organe collectif (comité stratégique, conseil d’administration), plutôt que de tout concentrer sur un dirigeant unique.
- Formalisez les décisions dans des procès-verbaux précis et réguliers, et organisez un reporting remontant des filiales.
- Rédigez une convention d’animation prévoyant que la holding définit la politique du groupe et que les filiales doivent l’appliquer. Elle n’est pas obligatoire, mais elle constitue un élément de preuve utile.
- Adaptez la structure: objet social, code APE 70.10Z (activités des sièges sociaux), statuts de la holding et pactes d’associés des filiales.
- Anticipez les effets de bord: la facturation de prestations aux filiales, qui doit se faire à des conditions normales de marché, peut avoir des conséquences en matière de TVA et de taxe sur les salaires, et ne doit pas être confondue avec les fonctions relevant du mandat social.
- Constituez et conservez un dossier de preuve jusqu’au terme de l’engagement individuel.
Questions fréquentes
Une holding minoritaire peut-elle être animatrice ?
Dans certains cas, oui. La jurisprudence l’a admis, notamment en présence d’un contrôle conjoint organisé par des pactes d’associés. L’administration y est en revanche réservée : ces situations doivent être documentées avec un soin particulier.
La holding doit-elle facturer ses prestations à ses filiales ?
Non : les prestations de services ne sont ni nécessaires ni suffisantes pour caractériser l’animation. Si elles existent, elles doivent être facturées à un prix normal et clairement distinguées des fonctions relevant du mandat social.
Une holding qui détient une SCI peut-elle être animatrice ?
Oui. Il n’est pas nécessaire d’animer toutes ses participations, à condition que l’animation reste l’activité principale de la holding.
Une convention d’animation est-elle obligatoire ?
Non : ce qui compte, c’est la réalité de l’animation. La convention reste néanmoins un élément de preuve utile, à condition d’être rédigée avec soin (voir plus haut).
Que se passe-t-il si la holding cesse d’être animatrice pendant le pacte Dutreil ?
L’exonération est remise en cause, avec rappel de droits et intérêts de retard. La condition d’activité doit en effet être satisfaite depuis la conclusion de l’engagement collectif jusqu’au terme de l’engagement individuel.
À retenir
- Un pacte Dutreil conclu sur une holding n’est sécurisé que si celle-ci est réellement animatrice, et c’est à vous de le prouver.
- Les actes concrets, datés et conservés comptent plus que les statuts, la détention du capital ou l’identité des dirigeants.
- Depuis le 21 février 2026, l’engagement individuel dure 6 ans (8 ans au total) et certains actifs non professionnels sont exclus de l’exonération.
- En cas de doute sur le caractère animateur de la holding, mieux vaut faire auditer la structure avant de signer, et envisager la voie de la société interposée.
Besoin d’un regard sur votre structure ?
Le cabinet de Maître Charline BREUIL, au Barreau de Carcassonne, accompagne les dirigeants et les familles d’entrepreneurs de l’Aude et d’Occitanie dans la structuration de leur groupe, l’audit de leur holding et la mise en place de leur pacte Dutreil. Prenez rendez-vous pour faire le point sur votre situation.
Cabinet de Maître Charline BREUIL, 9 rue Voltaire, 11000 Carcassonne
Références